
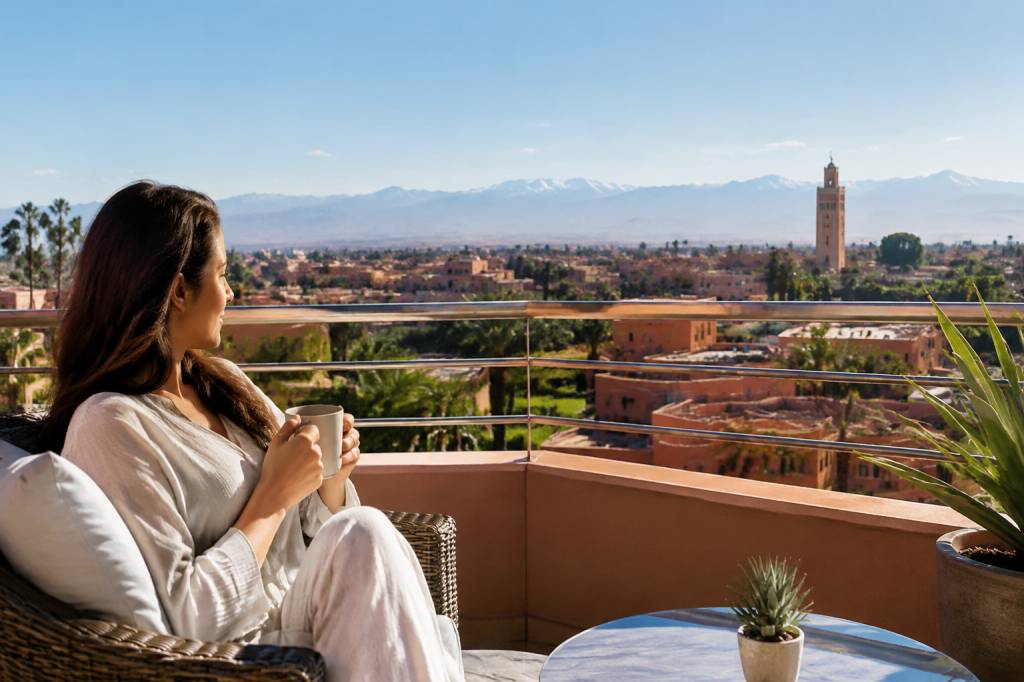
Acheter un appartement au Maroc fait rêver de nombreux Français, Belges, Suisses et expatriés. Il faut dire que le pays possède de sérieux atouts : un climat agréable, une richesse culturelle incomparable, des villes dynamiques et un marché immobilier encore accessible dans certaines régions. Pour quelques-uns, il s’agit de préparer une retraite au soleil. Pour d’autres, l’objectif est de réaliser un investissement locatif ou de disposer d’un pied-à-terre pour les vacances.
Mais un achat immobilier à l’étranger ne se décide pas sur un coup de cœur, même lorsque la vue sur l’Atlas ou l’odeur des agrumes rendent la décision particulièrement tentante. Le marché marocain possède ses propres règles, ses usages et ses précautions. Voici les étapes essentielles pour avancer sereinement dans votre projet.
Pourquoi investir dans un appartement au Maroc ?
Le Maroc séduit d’abord par la diversité de ses territoires. Marrakech attire les visiteurs à la recherche de soleil et d’authenticité. Casablanca séduit les actifs et les investisseurs grâce à son dynamisme économique. Rabat offre un cadre plus résidentiel et institutionnel, tandis que Tanger profite de sa position stratégique entre l’Europe et l’Afrique. Agadir, avec son climat doux et son atmosphère balnéaire, plaît particulièrement aux familles et aux amateurs de plein air.
Les motivations d’achat sont donc très variées :
- disposer d’une résidence secondaire pour les vacances ;
- préparer un projet de retraite ;
- générer des revenus grâce à la location longue durée ou saisonnière ;
- diversifier son patrimoine immobilier ;
- acquérir un logement pour un enfant étudiant ou un proche installé au Maroc.
Le prix au mètre carré peut également être plus abordable qu’en France, même si les écarts sont importants selon la ville, le quartier, la proximité du littoral et la qualité de la résidence. Un appartement dans une résidence sécurisée avec piscine à Marrakech ne se compare pas à un logement ancien situé dans un quartier populaire de Casablanca. Comme toujours en immobilier, l’adresse reste déterminante.
Choisir la ville et le quartier avec attention
Avant de consulter les annonces, prenez le temps de définir votre mode de vie. Souhaitez-vous être proche de la mer, des commerces, d’une école, d’un aéroport ou d’un centre historique ? Un appartement destiné à la location touristique ne répondra pas aux mêmes critères qu’un logement prévu pour y vivre toute l’année.
À Marrakech, les secteurs de Guéliz, de l’Hivernage ou de la Palmeraie n’offrent ni les mêmes prix ni la même clientèle locative. À Agadir, la proximité de la plage peut valoriser le bien, mais un quartier un peu plus éloigné offrira parfois un meilleur rapport qualité-prix. À Tanger, les zones proches de la corniche et du centre attirent les locataires, tandis que les quartiers en développement peuvent présenter un potentiel intéressant à plus long terme.
Une visite à différents moments de la journée est vivement recommandée. Un quartier calme à midi peut devenir très animé le soir. De même, un appartement lumineux lors d’une visite en plein soleil peut être beaucoup plus sombre en hiver. Observez les accès, le stationnement, l’état des parties communes, la présence de commerces et la distance réelle des transports.
Définir son budget réel
Le prix affiché dans une annonce ne représente qu’une partie de l’investissement. Il faut ajouter les frais liés à l’acquisition, à l’aménagement et parfois à la gestion du bien. Un budget prudent prévoit une marge pour les travaux imprévus : plomberie, peinture, climatisation, installation d’une cuisine ou remplacement d’un chauffe-eau.
Prévoyez notamment :
- le prix d’achat du logement ;
- les frais de notaire et les droits d’enregistrement ;
- les honoraires éventuels de l’agence immobilière ;
- les frais de dossier liés au financement ;
- les charges de copropriété ;
- les travaux de rénovation ou de décoration ;
- les frais de gestion si vous louez le bien à distance ;
- les impôts et taxes applicables à votre situation.
Les frais peuvent varier selon la nature du bien, son emplacement et le montage de l’opération. Il est donc préférable de demander un chiffrage détaillé avant de signer un document engageant. Un professionnel local pourra également vous expliquer les dépenses récurrentes : gardiennage, entretien des espaces verts, ascenseur, piscine ou syndic de copropriété.
Peut-on acheter au Maroc quand on est étranger ?
Les étrangers peuvent acheter un appartement au Maroc, sous réserve de respecter les règles applicables à la propriété et à la transaction. Les biens situés en zone urbaine sont généralement accessibles aux acquéreurs étrangers. En revanche, les terrains agricoles et certaines propriétés foncières peuvent être soumis à des restrictions particulières.
Cette distinction est importante si vous envisagez d’acheter une maison avec terrain, un domaine rural ou une parcelle destinée à la construction. Dans ce cas, ne vous contentez jamais d’une promesse orale ou d’une explication approximative. Demandez une vérification juridique complète du statut du terrain.
Le recours à un notaire marocain est une étape essentielle. Il contrôle les titres de propriété, vérifie l’identité du vendeur, s’assure de l’absence d’hypothèque ou de litige et prépare les actes nécessaires. Pour un achat à distance, il est parfois possible de donner procuration, mais celle-ci doit être rédigée avec beaucoup de soin et selon les formes exigées.
Vérifier les documents avant de signer
Un appartement agréable à visiter peut cacher une situation administrative moins confortable. Avant tout engagement, demandez les documents relatifs au bien et prenez le temps de les faire examiner par le notaire.
Parmi les éléments à contrôler figurent :
- le titre foncier ou le document établissant clairement la propriété ;
- l’identité et la capacité juridique du vendeur ;
- la conformité du logement aux autorisations d’urbanisme ;
- la situation des charges de copropriété ;
- l’existence éventuelle d’une hypothèque, d’une saisie ou d’un litige ;
- les plans et la superficie réelle du bien ;
- les contrats d’eau, d’électricité et les éventuels impayés.
La superficie annoncée dans une brochure commerciale peut différer de la surface réellement habitable. Vérifiez également si le parking, la terrasse, la cave ou le débarras sont compris dans la vente et s’ils figurent bien dans les documents officiels. Ce sont de petits détails sur le papier, mais ils peuvent avoir une grande importance au moment de revendre.
Comprendre le compromis et l’acte de vente
La promesse ou le compromis de vente doit préciser les conditions de l’opération : identité des parties, prix, modalités de paiement, description du bien, délais et éventuelles conditions suspensives. Ne versez jamais d’argent sans reçu officiel et sans savoir exactement à quoi correspond la somme demandée.
Le compromis n’est pas une simple formalité. Il peut vous engager juridiquement. Faites-le traduire si nécessaire et demandez des explications sur chaque clause. Si vous financez l’achat par un crédit, la condition suspensive d’obtention du prêt doit être rédigée avec précision. Elle vous protège si la banque refuse finalement de financer le projet.
L’acte définitif est généralement signé devant le notaire après vérification complète du dossier et règlement des sommes prévues. Une fois la vente enregistrée, conservez précieusement les documents originaux ainsi que les justificatifs de paiement.
Financer son achat immobilier au Maroc
Plusieurs solutions peuvent être envisagées. Certains acheteurs utilisent leur épargne, d’autres sollicitent un crédit auprès d’une banque marocaine ou française. Les conditions dépendent de la nationalité, de la résidence fiscale, des revenus, de l’apport personnel et de la nature du bien.
Un apport conséquent facilite souvent le financement et permet de négocier plus sereinement. N’oubliez pas de comparer le coût global du crédit : taux, assurance, frais de dossier, garanties et éventuels frais liés au transfert de fonds. Une mensualité séduisante peut devenir plus lourde lorsque tous les frais sont additionnés.
Les transferts d’argent entre la France et le Maroc doivent être réalisés par des circuits bancaires officiels. Conservez les justificatifs de provenance des fonds. Ils pourront être utiles pour la déclaration fiscale, la revente du bien ou le rapatriement du capital. Sur ce sujet, les conseils d’un expert-comptable connaissant les deux systèmes fiscaux peuvent être précieux.
Investissement locatif : calculer la rentabilité avec réalisme
La location saisonnière peut sembler très attractive dans les villes touristiques. Pourtant, un appartement n’est pas loué 365 jours par an. Il faut intégrer les périodes creuses, les frais de ménage, les plateformes de réservation, les réparations, la gestion des arrivées et les charges de copropriété.
La location longue durée offre souvent une gestion plus stable, avec moins de rotations et davantage de visibilité sur les revenus. En contrepartie, le rendement brut peut être différent et le bien doit répondre aux attentes des résidents locaux : proximité des transports, écoles, commerces et services.
Pour éviter les projections trop optimistes, établissez plusieurs scénarios :
- un scénario favorable avec un bon taux d’occupation ;
- un scénario moyen tenant compte des périodes creuses ;
- un scénario prudent intégrant une vacance locative et des travaux.
Si vous vivez en France, renseignez-vous sur les règles fiscales marocaines et françaises applicables à vos revenus locatifs. Les conventions fiscales internationales peuvent éviter certaines doubles impositions, mais leur application dépend de votre situation. Là encore, un professionnel est préférable à une recherche rapide sur un forum.
Prévoir la gestion à distance
Un appartement situé à plusieurs milliers de kilomètres demande une organisation fiable. Qui accueillera les locataires ? Qui interviendra en cas de fuite d’eau ? Qui suivra les travaux ? Qui vérifiera que les charges sont réglées ? Ces questions méritent une réponse avant l’achat, et non après la première urgence.
Vous pouvez confier la gestion à une agence locale ou à un gestionnaire spécialisé. Comparez les prestations et les honoraires. Certains proposent uniquement la remise des clés, tandis que d’autres prennent en charge les annonces, les réservations, l’entretien, les réparations et le suivi administratif.
Une personne de confiance sur place peut également être utile, mais il est préférable de formaliser les responsabilités. Même dans un cadre familial, un écrit simple évite les malentendus. L’immobilier aime la confiance, mais il apprécie aussi les documents bien rangés.
Les erreurs à éviter
Le premier piège consiste à acheter dans l’urgence parce qu’un vendeur affirme qu’un autre acquéreur attend déjà. Une bonne affaire supporte généralement quelques heures ou quelques jours de vérification. Le second est de se fier uniquement aux photos. Une visite sur place reste indispensable, ou doit être confiée à un professionnel indépendant si vous ne pouvez pas vous déplacer.
Évitez également de choisir un logement uniquement en fonction d’un rendement annoncé. Demandez comment ce rendement a été calculé et quelles dépenses ont été déduites. Méfiez-vous enfin des paiements en espèces non documentés, des titres de propriété incomplets et des travaux réalisés sans autorisation.
Une préparation simple pour acheter sereinement
Un projet immobilier au Maroc peut devenir une belle aventure patrimoniale et personnelle. Pour avancer avec méthode, commencez par définir votre objectif, votre budget et votre horizon de détention. Visitez plusieurs quartiers, comparez les biens et prenez le temps de rencontrer les professionnels qui vous accompagneront.
Faites vérifier le titre de propriété par un notaire, conservez toutes les preuves de paiement et renseignez-vous sur la fiscalité avant de vous engager. Si le logement doit être loué, étudiez la demande réelle plutôt que les promesses commerciales. Un appartement bien choisi n’est pas forcément celui qui brille le plus lors de la première visite : c’est celui qui correspond à votre projet, à vos moyens et à votre façon de vivre.
Et puis, laissez-vous une petite place pour le plaisir. Après les documents, les calculs et les signatures, il y aura peut-être un balcon où prendre le thé, une plage à quelques minutes ou un marché coloré au bout de la rue. C’est souvent cette part de douceur qui transforme un investissement immobilier en véritable projet de vie.