


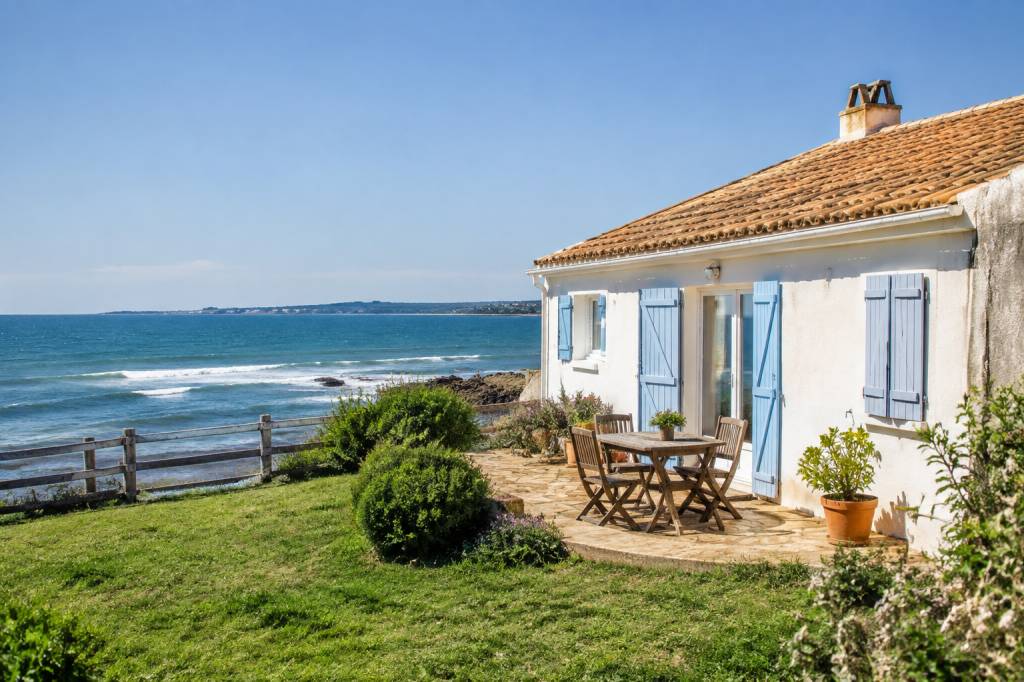
Une petite maison en bord de mer, avec une terrasse baignée de soleil, quelques pas seulement jusqu’à la plage et le bruit des vagues pour réveil… Le projet fait rêver, c’est certain. Mais derrière la carte postale se cache un achat immobilier qui mérite une préparation attentive. Entre l’exposition aux intempéries, les règles d’urbanisme et les variations de prix selon les saisons, une maison littorale ne se choisit pas tout à fait comme un logement en ville.
Que vous recherchiez une résidence principale, un pied-à-terre pour les week-ends ou un bien à louer pendant les vacances, voici les points essentiels à examiner avant de vous engager. L’objectif : profiter pleinement de votre maison en bord de mer, sans laisser les petits détails gâcher le plaisir.
Définir précisément votre projet immobilier
Avant de consulter les annonces « petite maison à vendre en bord de mer », prenez le temps de vous poser quelques questions simples. Ce sont elles qui guideront vos recherches et vous éviteront les visites trop éloignées de vos véritables besoins.
- Souhaitez-vous y vivre toute l’année ou seulement pendant les vacances ?
- Quel temps de trajet êtes-vous prêt à accepter depuis votre domicile ou votre lieu de travail ?
- Avez-vous besoin d’une chambre supplémentaire pour accueillir famille et amis ?
- La proximité immédiate de la plage est-elle indispensable, ou un quartier situé à quelques minutes à vélo peut-il convenir ?
- Envisagez-vous de louer la maison une partie de l’année ?
Une petite maison de 45 m² peut être parfaite pour un couple qui recherche un refuge marin. Elle risque toutefois de devenir étroite pour une famille avec deux enfants, surtout lorsque les jours de pluie obligent tout le monde à rester à l’intérieur. La surface ne fait pas tout : la distribution des pièces, les rangements, la présence d’un extérieur et la facilité de stationnement comptent énormément.
Pensez également à la vie hors saison. Une rue animée en juillet peut sembler bien calme en novembre. Cette tranquillité sera un bonheur pour certains, mais elle peut aussi signifier moins de commerces ouverts et un accès plus limité aux services.
Choisir le bon emplacement en bord de mer
Le terme « bord de mer » recouvre des réalités très différentes. Une maison les pieds dans l’eau, une habitation située à 300 mètres de la plage ou un bien installé dans l’arrière-pays avec vue sur la mer ne présentent ni le même prix ni les mêmes contraintes.
Lors de vos visites, observez le quartier à plusieurs moments de la journée. Passez, si possible, le matin, en fin d’après-midi et le week-end. Vous découvrirez ainsi le niveau de circulation, les éventuelles nuisances sonores, la facilité de stationnement et l’ambiance générale du secteur.
La distance avec la plage mérite aussi d’être mesurée concrètement. Une annonce peut indiquer « proche de la mer », mais cette expression reste subjective. Quelques minutes à pied sur un chemin agréable ne représentent pas la même chose qu’un trajet le long d’une route très fréquentée. Avec de jeunes enfants, une poussette ou des courses à porter, chaque détail prend vite de l’importance.
Renseignez-vous également sur les services disponibles :
- commerces alimentaires et marché local ;
- médecins, pharmacie et services de proximité ;
- écoles et transports si le logement est destiné à l’année ;
- restaurants et activités ouvertes hors saison ;
- accès routier et possibilités de stationnement.
Une petite maison bien située, légèrement éloignée du front de mer, peut offrir un meilleur confort au quotidien qu’un bien plus cher directement face à la plage. Parfois, dix minutes de marche permettent de gagner en calme, en espace et en budget. Et la promenade jusqu’à la mer devient vite un petit rituel apprécié.
Examiner l’état de la maison avec attention
Le climat marin est séduisant, mais il n’est pas toujours tendre avec les bâtiments. Le sel, l’humidité, les embruns et le vent peuvent accélérer la dégradation des façades, des menuiseries et des éléments métalliques. Une jolie maison fraîchement repeinte mérite donc un examen plus approfondi.
Inspectez la façade à la recherche de fissures, de traces de ruissellement ou d’enduit qui se décolle. Regardez les volets, les garde-corps, les portails et les gouttières. Les parties métalliques présentent-elles des signes de corrosion ? Les fenêtres ferment-elles correctement ? Une simple poignée difficile à manœuvrer peut révéler un problème d’humidité ou de déformation.
À l’intérieur, soyez attentif aux odeurs, aux taches sur les murs et aux traces de moisissure, notamment dans les angles, derrière les meubles et autour des fenêtres. Une maison fermée plusieurs mois peut sembler saine lors d’une visite rapide, alors qu’elle souffre d’un manque de ventilation chronique.
Demandez les factures des travaux réalisés et les dates de remplacement de la toiture, de la chaudière, du chauffe-eau ou des fenêtres. Le diagnostic de performance énergétique vous donnera une première indication, mais il ne remplace pas votre observation ni, si nécessaire, l’avis d’un professionnel du bâtiment.
Ne pas négliger les risques naturels
Avant de faire une offre, consultez l’état des risques et pollutions du bien. En zone littorale, certains logements peuvent être concernés par les risques de submersion marine, d’inondation, d’érosion du trait de côte ou encore de mouvements de terrain.
Ces informations ne doivent pas provoquer une inquiétude automatique. Elles permettent surtout d’acheter en connaissance de cause. Renseignez-vous sur la hauteur du terrain, les épisodes de fortes intempéries déjà observés et les éventuelles mesures de protection mises en place dans le secteur.
La commune ou l’intercommunalité peut également vous informer sur les documents d’urbanisme et les plans de prévention des risques. Si vous envisagez d’agrandir la maison, de créer une véranda ou d’installer une piscine, vérifiez ces règles avant de vous projeter. Un terrain qui semble offrir de belles possibilités peut être soumis à des restrictions importantes.
Dans les secteurs proches du rivage, la loi Littoral encadre notamment les constructions et les extensions. Même une petite envie de fermer une terrasse peut nécessiter une autorisation, voire être impossible dans certaines zones. Mieux vaut poser la question avant l’achat qu’après avoir commandé les matériaux.
Évaluer les travaux et leur coût réel
Une petite maison en bord de mer peut sembler accessible à l’achat, mais le budget global ne se limite pas au prix affiché. Il faut y ajouter les frais de notaire, les éventuels travaux, l’assurance, la taxe foncière et les dépenses d’entretien.
Pour éviter les mauvaises surprises, demandez plusieurs devis lorsque des travaux sont nécessaires. Une façade à refaire, une toiture à surveiller ou des menuiseries à remplacer peuvent représenter une somme significative. Si le logement est ancien, faites vérifier l’installation électrique, la plomberie, l’isolation et le système de chauffage.
Dans une résidence secondaire, certaines dépenses sont parfois sous-estimées. Il faut protéger la maison pendant les périodes d’absence, entretenir le jardin, surveiller les canalisations et prévoir une solution en cas de problème urgent. Un voisin de confiance ou un service de conciergerie peut être précieux, surtout si vous habitez loin.
Prévoyez aussi un entretien régulier adapté au littoral :
- rinçage des volets et menuiseries exposés aux embruns ;
- traitement des éléments métalliques contre la corrosion ;
- nettoyage des gouttières et des évacuations d’eau ;
- contrôle de la toiture après les épisodes venteux ;
- aération régulière du logement pour limiter l’humidité.
Ces gestes peuvent sembler modestes, mais ils contribuent à préserver la maison et à réduire les réparations plus lourdes. Une maison de vacances mérite elle aussi un peu d’attention, même lorsque ses propriétaires sont à plusieurs centaines de kilomètres.
Vérifier les règles d’urbanisme et la copropriété
Une maison indépendante n’est pas toujours synonyme de liberté totale. Selon son emplacement, elle peut être soumise au plan local d’urbanisme, à des règles de secteur sauvegardé ou à des contraintes liées à la proximité du littoral.
Si le bien se trouve dans un lotissement, consultez le règlement et le cahier des charges. La couleur des volets, la hauteur des clôtures, les plantations ou l’installation d’un abri de jardin peuvent être encadrées. Dans certains ensembles, des charges communes existent également, même si la maison possède sa propre entrée.
Lorsque le logement est situé dans une copropriété horizontale, demandez les procès-verbaux des dernières assemblées générales, le montant des charges et les travaux votés ou envisagés. Une réfection de voirie, d’éclairage ou de portail peut modifier rapidement le budget annuel.
Enfin, si vous avez un projet de location saisonnière, renseignez-vous auprès de la mairie. Certaines communes imposent une déclaration, un numéro d’enregistrement ou des règles particulières concernant les meublés de tourisme. Les réglementations évoluent : mieux vaut vérifier les obligations locales avant de publier une annonce de location.
Anticiper le financement de votre achat
Le charme des embruns ne dispense pas d’un plan de financement solide. Avant les visites, faites le point sur votre apport, votre capacité d’emprunt et le montant maximal que vous souhaitez consacrer à ce projet. Une simulation auprès de votre banque ou d’un courtier vous donnera un cadre réaliste.
Si vous achetez une résidence secondaire, les conditions de financement peuvent différer de celles d’une résidence principale. Les banques examineront notamment vos revenus, vos charges, votre épargne et la stabilité de votre situation. N’oubliez pas d’intégrer les frais annexes : assurance emprunteur, taxe foncière, abonnements, entretien et éventuels travaux.
Pour un projet locatif, restez prudent avec les estimations de revenus. La rentabilité dépend de la période de location, de la concurrence locale, de la qualité du logement et des frais de gestion. Une maison très demandée en août peut être moins occupée le reste de l’année. Préparez plusieurs scénarios plutôt que de retenir uniquement l’hypothèse la plus favorable.
Visiter comme un futur propriétaire
Lors de la visite, laissez un peu de côté l’émotion — même si elle est bien compréhensible — et adoptez les réflexes d’un propriétaire attentif. Testez les fenêtres, ouvrez les placards, regardez sous les éviers et écoutez les bruits extérieurs. Une visite réussie ne consiste pas seulement à se demander où installer le canapé.
Imaginez une journée ordinaire : où rangerez-vous les vélos et les équipements de plage ? Le linge pourra-t-il sécher facilement ? La terrasse est-elle protégée du vent ? La voiture trouvera-t-elle sa place en plein mois d’août ? Ces détails pratiques font souvent la différence entre un logement agréable et une maison qui demande trop d’efforts.
Si le bien vous plaît, revenez le visiter avec un proche ou un professionnel. Un regard extérieur remarque parfois une fissure, une pièce sombre ou une circulation peu pratique que l’enthousiasme avait discrètement laissé de côté. Et si la maison vous plaît toujours après cette seconde visite, c’est généralement un bon signe.
S’entourer des bons interlocuteurs
Un agent immobilier implanté localement connaît les particularités du marché, les quartiers qui vivent toute l’année et les contraintes propres au littoral. Il peut aussi vous aider à comparer plusieurs biens et à repérer les éléments à vérifier dans le dossier.
Le notaire joue également un rôle essentiel. Il contrôle la situation juridique du bien, les servitudes, les règles d’urbanisme et les éventuelles inscriptions qui pourraient affecter la vente. N’hésitez pas à lui poser vos questions avant la signature du compromis.
Selon l’état de la maison, l’intervention d’un artisan, d’un diagnostiqueur complémentaire ou d’un architecte peut être judicieuse. Ces frais représentent un investissement raisonnable au regard du montant total d’un achat immobilier.
Choisir une petite maison en bord de mer, c’est acheter des murs, bien sûr, mais aussi un environnement et une manière de vivre. En prenant le temps d’étudier l’emplacement, l’état du bien, les risques, les règles locales et le budget complet, vous transformez un rêve de vacances en projet vraiment serein.
Et puis vient le moment où, après les démarches et les signatures, vous ouvrez enfin les volets. La lumière entre, l’air marin circule dans la maison et la plage vous attend au bout de la rue. Ce sont souvent ces instants simples qui donnent tout son sens à un achat mûrement réfléchi.